2026년 11월 17일, 엔비디아(NVDA)가 분기 실적을 발표했습니다. 숫자만 보면 역대급입니다. 분기 매출 $115.8B, 전년 동기 대비 +103%. 데이터센터만 **$107.6B(+110%)**입니다. 그런데 이틀 뒤 11월 19일 미국 장 마감 주가는 $145.98 — 전일보다 -3.30%, 10월 6일 52주 최고 $243.37 대비 **-40.0%**입니다. 장중에는 $145.71로 52주 신저가까지 찍었습니다.
실적은 폭발, 주가는 하락. 같은 회사, 두 가지 현실입니다. LuckyStock 첫 종목 분석 글에서는 공개 자료 기준 숫자만으로 “무슨 일이 벌어지고 있는지” 5분 안에 짚어봅니다.
숫자부터 이상한 요즘 엔비디아
지금 꼭 알아야 할 핵심 숫자 3개
- Q3 FY27 매출 $115.8B (+103% YoY) — 분기·데이터센터 매출 모두 사상 최대
- 2026-11-19 종가 $145.98 — 52주 고점 $243.37 대비 -40.0%, 당일 52주 신저가 $145.71 터치
- Trailing PER(GAAP) 약 15.7배 — 과거 30~50배 구간과 달리 낮아 보이나, 일회성 지분 평가이익·주가 급락이 섞여 있음
한눈에 보는 엔비디아 현재 스냅샷
기준: 2026-11-19 종가 · 2026-11-17 Q3 FY27 공시
| 지표 | 값 |
|---|---|
| 주가(USD) | $145.98 (전일 대비 −$4.98, −3.30%) |
| 시가총액 | 약 $3.52조 ($3,518B) |
| 52주 최고 / 최저 | $243.37 (2026-10-06) / $145.71 (2026-11-19, 당일 신저가) |
| 고점 대비 | −40.0% |
| TTM 매출 | $361.8B |
| TTM 순이익(GAAP) | $226.3B |
| Trailing PER(GAAP) | 약 15.7배 (주가 $145.98 ÷ TTM EPS $9.31) |
| Trailing PER(Non-GAAP 참고) | 약 17배 (TTM Non-GAAP EPS 약 $8.39) |
| Forward PER | 약 10배 |
| 배당 | $1.00/년 (수익률 약 0.69%) |
| 베타(Beta) | 약 2.25~2.32 |
| 애널리스트 평균 목표가 | 약 $246.67 (범위 $130~$425) |
Trailing PER이 약 15.7배로 의외로 낮아 보이는 데는 이유가 둘입니다. ① 주가가 52주 고점 대비 약 40% 빠졌고, ② TTM GAAP 순이익($226.3B)에 일회성 지분투자 평가이익이 크게 들어갔습니다. FY2027 9개월 누적 GAAP 기타수익 중 주식 평가이익만 약 $25.5B 수준입니다. 순수 영업 감각으로는 Non-GAAP Trailing PER 약 17배(TTM Non-GAAP EPS 약 $8.39 vs GAAP $9.31), 미래 이익 기준 Forward PER 약 10배를 함께 봐야 합니다. 예전 30~50배에 거래되던 구간과 비교하면 밸류에이션은 확실히 내려왔지만, 일회성 이익을 빼고 보는 게 맞습니다.
PER이 뭐냐면 — Price Earnings Ratio, 주가를 1주당 순이익(EPS)으로 나눈 값입니다. “지금 주가가 회사 이익 대비 몇 배인가”를 대략 보는 지표라, 업종·성장 기대와 함께 읽습니다.
4년 만에 매출 8배·순이익 12배, 왜 이렇게까지 커졌을까?
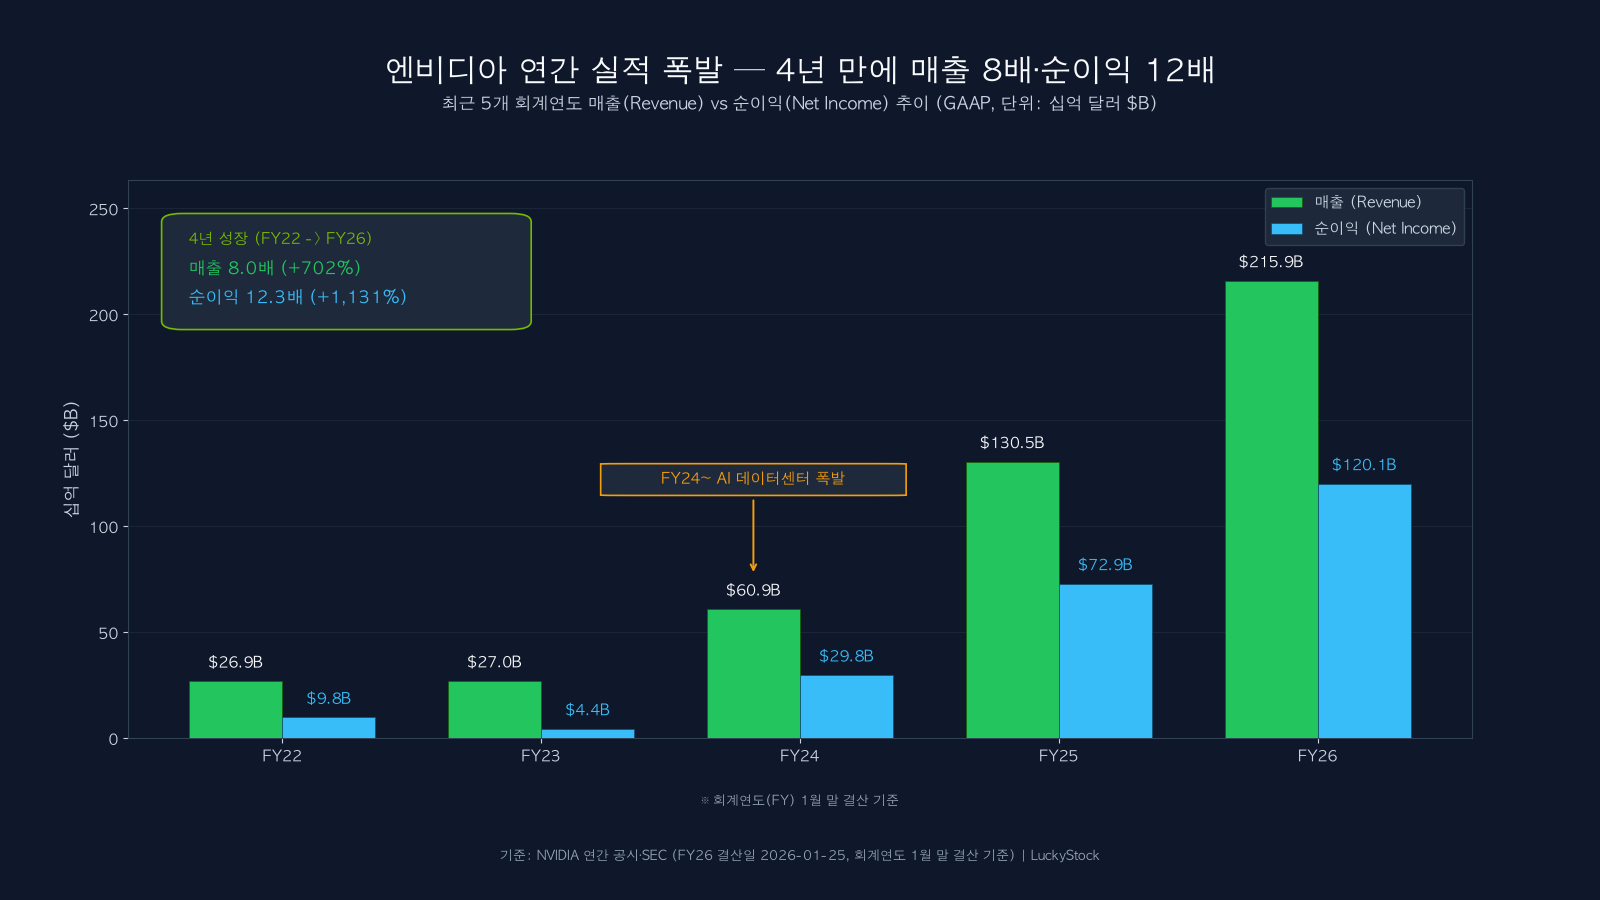
엔비디아 회계연도(FY) 기준 최근 5개년 실적은 아래와 같습니다. (GAAP, 달러)
| 회계연도 | 매출 | 순이익 | 매출총이익률 | 영업이익률 |
|---|---|---|---|---|
| FY2022 | $26.91B | $9.75B | 64.9% | 37.3% |
| FY2023 | $26.97B | $4.37B | 56.9% | 15.7% ※ |
| FY2024 | $60.92B | $29.76B | 72.7% | 54.1% |
| FY2025 | $130.50B | $72.88B | 75.0% | 62.4% |
| FY2026 | $215.94B | $120.07B | 71.1% | 60.4% |
※ FY2023 영업이익률 **15.7%**에는 Arm 인수 무산에 따른 $1.35B 위약금(acquisition termination charge)이 포함되어, 일시적으로 낮게 보입니다.
4년 만에 매출 약 8배(26.91 → 215.94), 순이익 약 12배(9.75 → 120.07). FY2023에 잠깐 꺾인 뒤 FY2024부터 AI 데이터센터 수요가 본격적으로 실적을 끌어올렸습니다.
엔비디아는 1월 말에 회계연도가 끝납니다. FY2026은 2025-01-27 ~ 2026-01-25 기간이고, 지금(2026년 11월) 진행 중인 해는 FY2027입니다. 뉴스에 나오는 “2026년 실적”과 FY 숫자가 어긋날 수 있으니, 글에서는 FY 기준임을 꼭 기억해 두세요.
쉬운 비즈니스 스토리 3가지
1) AI 골드러시의 ‘곡괭이와 삽’
1849년 골드러시에서 금을 캔 사람보다 곡괭이·삽을 판 상인이 더 안정적으로 벌었다는 비유가 있습니다. 지금 AI “금”은 챗봇·AI 서비스지만, 누가 이기든 학습·추론을 하려면 엔비디아 GPU 같은 인프라가 필요합니다. OpenAI, 구글, 메타, 앤트로픽, 오라클, CoreWeave 등은 경쟁 관계이면서도 엔비디아의 고객입니다.
2) CUDA 소프트웨어 생태계 해자(Moat)
칩만 싸다고 바꾸기 쉽지 않은 이유는 CUDA입니다. 2007년부터 약 20년 쌓인 GPU 프로그래밍·라이브러리(CUDA-X) 위에 전 세계 AI 코드가 올라가 있어 전환 비용(switching cost) 이 큽니다. 엔비디아는 GPU·CPU(Grace/Vera)·네트워킹(NVLink·InfiniBand·Spectrum-X)·소프트웨어(CUDA·Dynamo·Nemotron)를 묶어 랙 단위 “AI 공장(AI factory)” 으로 팔며 통합 설계 능력을 강화하고 있습니다.
3) 1년 단위 신제품 로드맵
Hopper (H100/H200) → Blackwell (B200/GB200) → Blackwell Ultra (GB300) → Vera Rubin (NVL72, Q3 FY27 출하 개시) → Rubin Ultra / Rubin HPC(예정). Vera Rubin은 Blackwell 대비 추론 토큰당 비용을 최대 1/10 수준으로 낮추는 것을 목표로 하며, 대형 고객에서 가동이 시작되고 있습니다.
2년 만에 분기 매출 3배, 진짜 엔진은 ‘데이터센터’
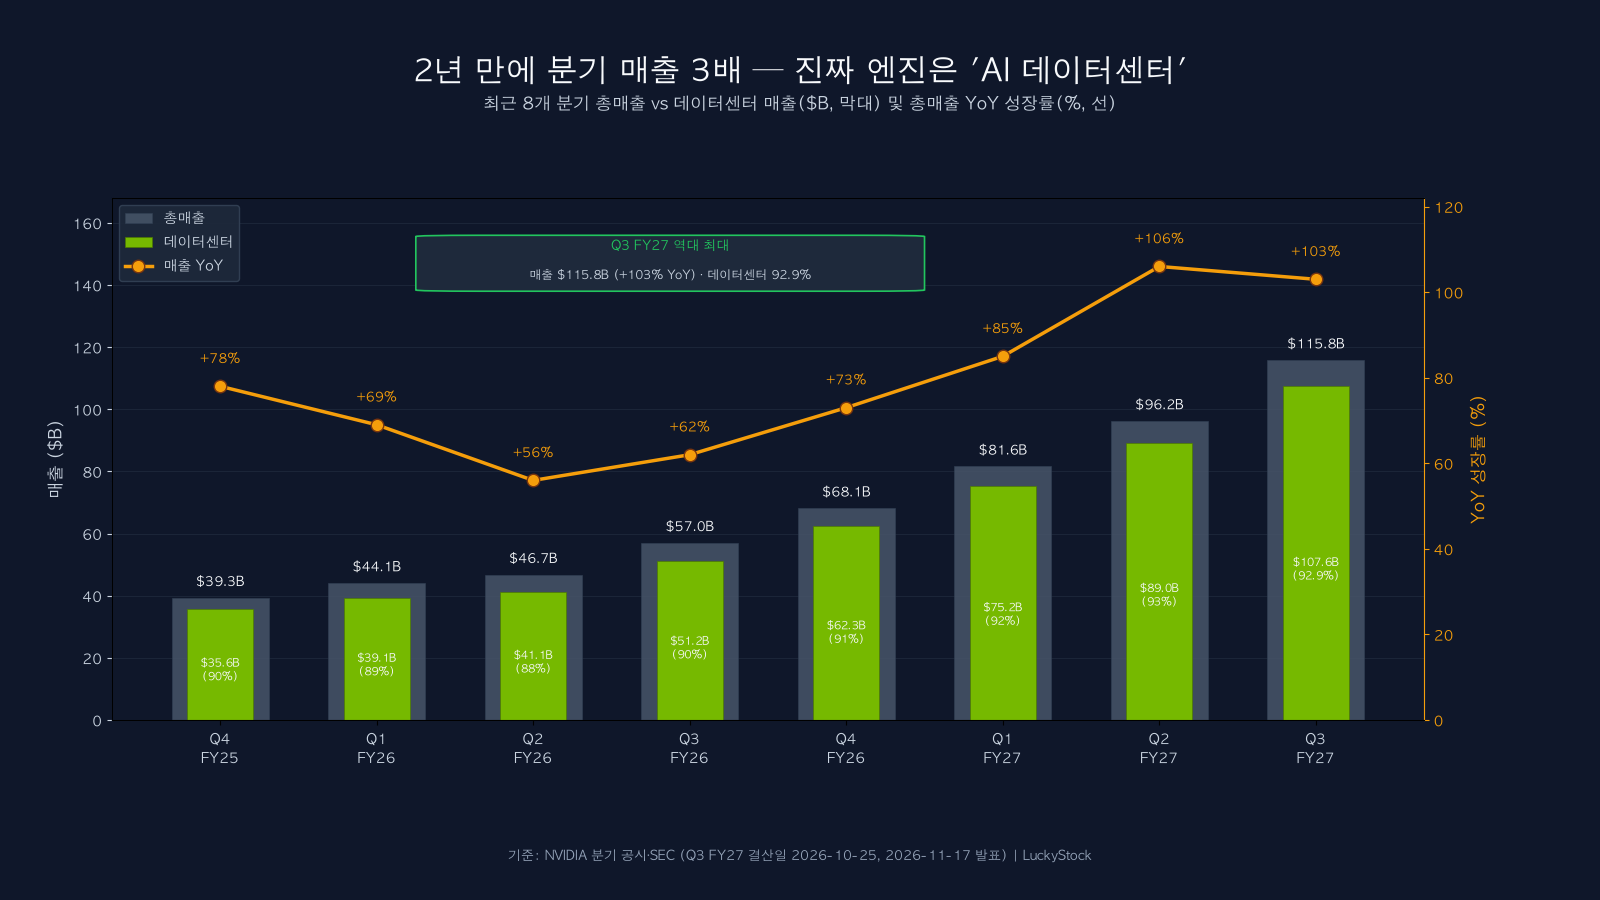
최근 8개 분기를 보면 총매출과 데이터센터 매출이 거의 겹칠 정도로 붙어 있습니다.
| 분기 | 매출 | 데이터센터 | 매출 YoY | 매출총이익률 |
|---|---|---|---|---|
| Q4 FY25 | $39.33B | $35.58B | +78% | 73.0% |
| Q1 FY26 | $44.06B | $39.11B | +69% | 60.5% ※ |
| Q2 FY26 | $46.74B | $41.10B | +56% | 72.4% |
| Q3 FY26 | $57.01B | $51.22B | +62% | 73.4% |
| Q4 FY26 | $68.13B | $62.31B | +73% | 75.0% |
| Q1 FY27 | $81.62B | $75.25B | +85% | 74.9% |
| Q2 FY27 | $96.22B | $89.02B | +106% | 75.0% |
| Q3 FY27 | $115.8B | $107.6B | +103% | 74.8% |
※ Q1 FY26 매출총이익률 60.5% 는 미국의 중국용 H20 수출 규제로 $4.5B 규모 재고·구매약정 충당금을 반영한 일회성 충격입니다. 이후 Blackwell 양산으로 74.8~75.0% 수준까지 회복했습니다. 구조적으로 마진이 무너진 게 아니라, 규제 한 방이었다고 보면 됩니다.
Q4 FY25 분기 매출 $39.33B(DC $35.58B)에서 Q3 FY27 $115.8B(DC $107.6B)까지, 약 2년 만에 분기 매출이 3배 가까이 뛰었습니다. 엔비디아는 이제 “게임 그래픽카드 회사”라기보다 AI 데이터센터 회사에 가깝습니다.
수요가 실재한다는 숫자
- Vera Rubin NVL72: 회사 역사상 가장 빠른 램프로 Q3 FY27 첫 양산 분기에만 약 $20B 매출 기여
- Q4 FY27 매출 가이던스: $130B (±3%), 중국 매출 0 가정
- 공급 약정(supply commitments): 한 분기 만에 $279B → $390B, 미래 총 약정 $518B
- 현금: FY2026 잉여현금흐름(FCF) $96.6B, Q3 FY27 FCF $43.8B
- 주주환원: Q3에 $28.1B, 자사주 매입 한도 잔여 $227.3B
CapEx는 기업이 설비·인프라에 쓰는 설비투자를 뜻합니다. 엔비디아 매출은 빅테크·클라우드 업체들의 AI CapEx와 깊이 연결되어 있습니다.
매출의 90%가 한 곳에서 나온다는 것의 양면성
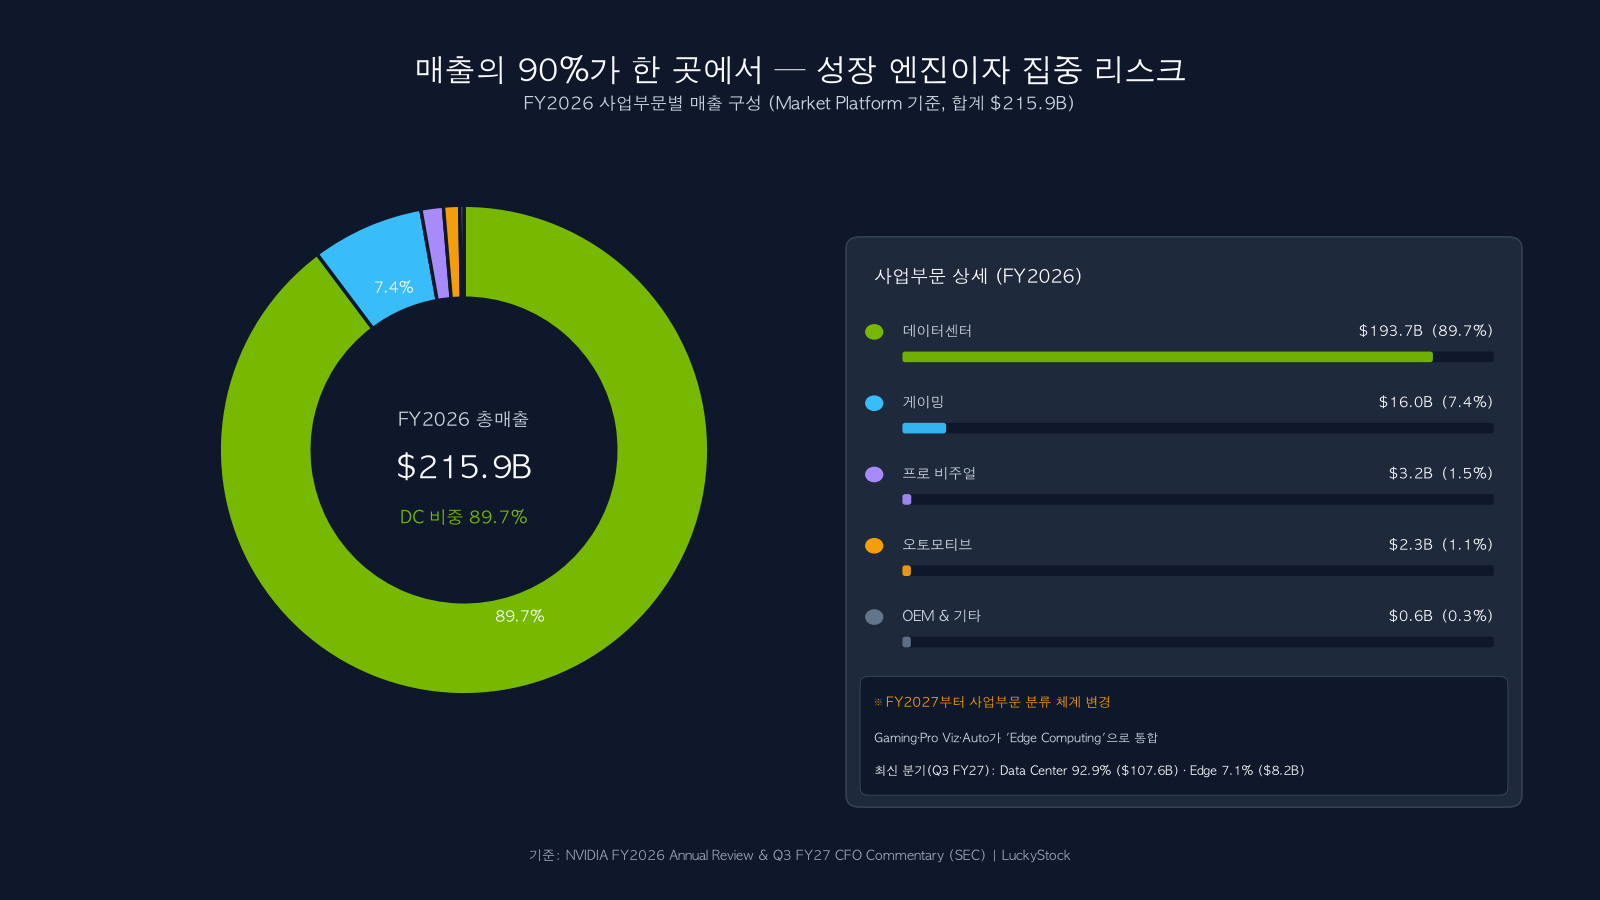
FY2026 (연간) — 세부 부문
| 부문 | 매출 | 비중 |
|---|---|---|
| Data Center | $193.74B | 89.7% |
| └ Compute | $162.36B | (DC 내 83.8%) |
| └ Networking | $31.38B | (DC 내 16.2%) |
| Gaming | $16.04B | 7.4% |
| Professional Visualization | $3.19B | 1.5% |
| Automotive | $2.35B | 1.1% |
| OEM & Other | $0.62B | 0.3% |
| 합계 | $215.94B | 100% |
한 줄로 말하면, 성장 엔진이 데이터센터 하나에 몰려 있다는 뜻입니다. 잘 나가면 폭발적이지만, 그만큼 한쪽 리스크도 커집니다.
FY2027부터 — 보고 체계가 바뀜
FY2027 1분기부터 Gaming·Pro Viz·Automotive 같은 세부 Market Platform 공시가 사라지고, Data Center와 Edge Computing 두 축으로 단순화되었습니다. (PC·게이밍·워크스테이션·로보틱스·자동차 등은 Edge에 통합)
Q3 FY27 기준:
| 부문 | 매출 | 비중 |
|---|---|---|
| Data Center | $107.6B | 92.9% |
| └ Hyperscale(대형 클라우드) | $60.1B | (DC 내 55.9%) |
| └ AI Clouds·Industrial·Enterprise | $47.5B | (DC 내 44.1%) |
| Edge Computing | $8.2B | 7.1% |
| 합계 | $115.8B | 100% |
데이터센터 안에서도 대형 클라우드(하이퍼스케일러) 가 $60.1B로 절반 이상을 차지합니다. “빅테크 지갑”과 엔비디아 실적이 얼마나 맞물려 있는지 숫자로 드러납니다.
그럼 왜 주가는 40%나 빠졌을까? 지금 꼭 봐야 할 리스크 4가지
펀더멘털(실적)은 강해도, 주가는 기대·뉴스·리스크에 더 민감하게 반응합니다. 2026년 11월 현재, 네 가지 축을 나눠 보면 이해가 쉽습니다.
1) 창업자 젠슨 황 CEO 전격 사임(2026-11-11) — 리더십 충격
2026년 11월 11일, 창업자 젠슨 황(Jensen Huang, 공식 표기 Jen-Hsun Huang) 이 사장·CEO·이사직에서 전격 사임했습니다.
- 이사회는 황 CEO가 외국(중국) 정보활동의 표적이 됐다는 보도에 대해 독립 조사에 착수했습니다. 전직 연방검사 Joon H. Kim과 로펌 Wachtell Lipton이 주도합니다.
- 조사 과정에서 황은 사내·외 인물과의 불륜을 인정했고, 상대 중 1인은 미국이 중국 스파이로 의심하는 인물과 연결됐다는 보도가 있습니다. 의회 출석에도 합의한 상태입니다.
- 임시 CEO는 CFO 콜레트 크레스(Colette Kress), 초대 이사회 의장은 Harvey C. Jones가 맡았습니다.
사임 직후 주가는 장중 -13% 이상 급락했고, 약세가 이어져 11월 19일 52주 신저가 $145.71까지 내려갔습니다. 창업자 비전·리더십 공백은 구조적 불확실성으로 남아 있습니다.
2) 대중국 수출 규제 & 중국향 데이터센터 칩 출하 전면 중단
임시 CEO 크레스는 중국향 데이터센터 칩 출하를 전면 중단했고, 향후 가이던스에 중국 매출 0을 반영했습니다. Q3 FY27에 라이선스 Hopper(H200) $2.4B 출하가 있었으나, 추가 출하 계획은 없다는 입장입니다.
- 과거 H20 규제로 $4.5B 충당금이 발생했고, 이후 라이선스로 회수한 금액은 약 $60M 수준입니다.
- 중국·홍콩 직접 매출 비중은 Q2 FY27 기준 약 8%($7.88B / $96.22B)로 축소. 간접 노출까지 넣으면 최대 약 10%($37~47B, New Street 추정)로 보는 시각도 있습니다.
- 2026년 11월 신규 규제로 “중국 고객을 원격 지원하는 해외 데이터센터”까지 첨단 칩 반입이 막힌다는 해석이 나옵니다. Jefferies는 내년 데이터센터 매출 $44~62B 감소 가능성을 제시했고, 회사는 Rubin 수요 백로그로 톱라인 영향은 없다고 반박했습니다. 중국 쪽은 화웨이·캄브리콘 등 자국 칩 육성도 가속 중입니다.
3) 고객 집중도 & 하이퍼스케일러 CapEx 피크 우려
매출의 **약 90%**가 데이터센터이고, 그중 절반 이상이 마이크로소프트·구글·메타·아마존·오라클 같은 하이퍼스케일러와 AI 클라우드·엔터프라이즈 고객입니다. 이들이 AI 설비투자(CapEx) 를 줄이거나 “AI 거품” 논쟁이 현실화되면 실적 충격이 직접적입니다.
또 순환 금융·보증 논쟁도 있습니다. CoreWeave, OpenAI, 앤트로픽 등 고객·네오클라우드에 투자·신용보증을 제공하고, SB Energy·OpenAI 관련 최대 $105B 보증을 포함해 총 보증 노출 $118B 규모로 알려져 있습니다. “고객에게 돈을 대주고, 그 돈으로 다시 칩을 산다”는 비판이 시장 심리에 부담이 될 수 있습니다.
4) 커스텀 AI 칩(ASIC) & AMD 추격 + 극도로 높은 기대치(Beta ~2.3)
엔비디아 AI 칩 점유율은 여전히 **약 70%**로 압도적이지만, ASIC(고객 맞춤형 AI 칩) 성장이 빠릅니다.
- 구글 TPU(Ironwood), 아마존 Trainium, 메타 MTIA, OpenAI·Microsoft Maia + 브로드컴·마벨 공동 설계
- 2026년 서버 출하: 커스텀 ASIC +44.6% YoY vs 범용 GPU +16.1% (Counterpoint는 2028년 커스텀 칩 출하가 GPU를 추월할 수 있다고 전망)
- 브로드컴은 2027년 AI 칩 매출 $100B 목표, AMD는 MI450/Helios로 데이터센터 분기 매출 $8.5B(약 2배)를 기록하는 등 추격 중입니다.
ASIC은 특정 AI 연산에 맞게 만든 전용 칩입니다. 반복적인 추론(inference) 워크로드는 전력·비용 면에서 ASIC으로 옮길 유인이 큽니다.
한편 Q3 매출 +103% YoY “서프라이즈”에도 주가는 하락했습니다. 기대치가 이미 극단적으로 높다는 신호로 읽히기도 합니다. 베타 약 2.3은 시장보다 출렁임이 크다는 뜻이고, Q4 매출총이익률 가이던스 71~72%(Vera Rubin 초기 램프)도 Rubin 전환 비용을 반영해 소폭 하락 예상입니다. 작은 실망에도 큰 조정이 나올 수 있는 환경입니다.
입문자·직장인을 위한 3줄 요약 & 앞으로 지켜볼 체크포인트 3가지
“좋은 회사”와 “편안한 주가”는 다르다. 엔비디아는 실적·현금창출 면에서 역대급 구간이지만, 기대치·리더십·규제·경쟁 리스크가 동시에 커진 국면입니다.
핵심 3줄 요약
- Q3 FY27 매출 $115.8B(+103%)·데이터센터 $107.6B(+110%) — 숫자만 보면 AI 인프라 수요는 여전히 강합니다.
- 주가 $145.98, 고점 대비 -40% — 젠슨 황 사임·중국 규제·높은 기대치가 겹친 심리·리스크 조정 구간입니다.
- PER은 GAAP 15.7배처럼 낮아 보여도 일회성 평가이익·주가 하락을 감안해 Non-GAAP ~17배, Forward ~10배와 함께 봐야 합니다.
앞으로 지켜볼 체크포인트 3가지
- 후임 CEO 선임 및 이사회 독립 조사·의회 청문 결과
- Q4 FY27 매출 가이던스 $130B 달성 여부와 매출총이익률 71~72% 방어
- 빅테크(하이퍼스케일러) 차기 분기 AI CapEx 가이던스와 ASIC 전환 속도
1차 출처 (수치·이벤트 검증)
- NVIDIA Q3 FY2027 실적발표 (2026-11-17)
- NVIDIA Q3 FY2027 CFO Commentary (SEC)
- NVIDIA FY2026 연간/Q4 실적발표 (2026-02-25)
- NVIDIA CEO 교체 공지 (2026-11-12)
- CEO 사임 8-K (SEC, 2026-11-11)
- 주가·밸류에이션 참고: CNBC NVDA · stockanalysis NVDA
본 글은 2026-11-20 기준 공개 자료를 정리한 학습·분석 목적의 콘텐츠이며, 특정 종목의 매수·매도·보유를 권유하지 않습니다. 숫자는 발표 시점·회계 기준(GAAP/Non-GAAP)에 따라 달라질 수 있으며, 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.